
Світові постачання смартфонів у третьому кварталі 2026 року впали на 20% — до мінімуму за 13 років
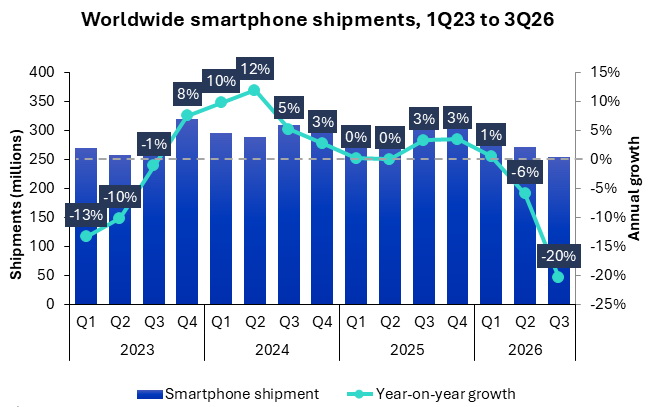
За даними аналітичної компанії Omdia, у третьому кварталі 2026 року світові постачання смартфонів скоротилися на 20% порівняно з аналогічним періодом минулого року — до 254,7 млн пристроїв. Це найнижчий показник для третього кварталу з 2013 року. Основними причинами спаду стали подорожчання смартфонів, обмежена пропозиція компонентів і зниження купівельної спроможності споживачів, особливо на ринках країн, що розвиваються.
Зростання вартості компонентів змушує виробників підвищувати ціни на готові пристрої, що негативно впливає на попит. Додатковим чинником стало обережніше управління запасами з боку дистриб’юторів і роздрібних продавців. Через високу вартість смартфонів збільшуються потреби в оборотному капіталі, тому торговельні компанії не поспішають поповнювати складські запаси перед сезоном святкових продажів.
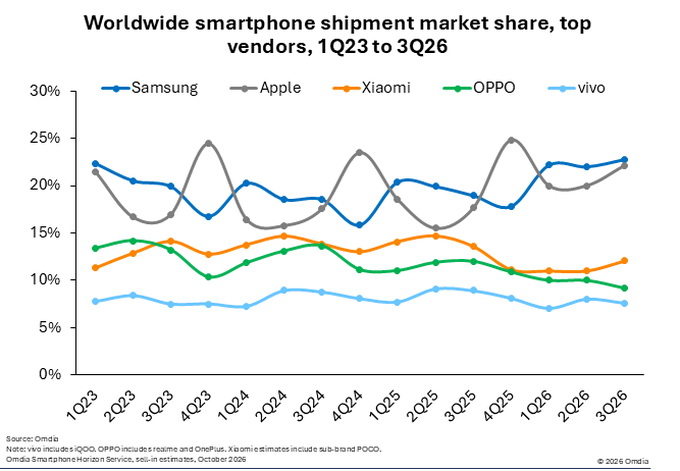
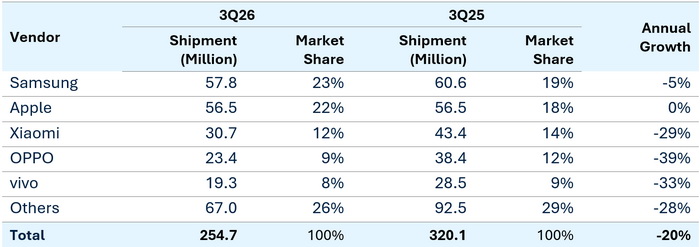
Samsung зберегла лідерство на світовому ринку, поставивши 57,8 млн смартфонів, що на 5% менше, ніж роком раніше. Компанії допомогла популярність доступних і середньоцінових моделей Galaxy A, тоді як конкуренти зіткнулися з дефіцитом пам’яті та зростанням виробничих витрат. У преміальному сегменті позиції Samsung підтримали складні смартфони Galaxy Z8, представлені в серпні, а також програми обміну старих пристроїв і оновлення моделей.
Apple посіла друге місце з результатом 56,5 млн iPhone, зберігши торішній рівень постачань. Стабільний попит у Китаї та Північній Америці компенсував слабші результати на окремих ринках, що розвиваються. Важливу роль відіграли продажі iPhone 17 і завчасне формування запасів каналами збуту напередодні очікуваного підвищення цін.
У вересні Apple представила iPhone 18 Pro, iPhone 18 Pro Max і свій перший складаний смартфон iPhone Duo. Водночас випуск базового iPhone 18 перенесли на 2027 рік. Така стратегія дозволяє продовжити життєвий цикл iPhone 17 і зосередити попит на дорожчих моделях напередодні святкового сезону.
Третє місце посіла Xiaomi, постачання якої скоротилися на 29% — до 30,7 млн пристроїв. Особливо відчутним спад був у Китаї (20%) та Індії (28%). Через подорожчання компонентів компанія коригувала ціни, намагаючись зберегти прибутковість, однак це негативно вплинуло на обсяги продажів у чутливих до вартості сегментах.
Четверте місце посіла OPPO, включно з брендами realme та OnePlus, із результатом 23,4 млн смартфонів (–39%). П’ятірку лідерів замикає vivo, яка поставила 19,3 млн пристроїв (–33%). Обидва виробники також підвищували ціни на своїх основних ринках через збільшення вартості компонентів.
Найбільше падіння зафіксовано на ринках країн, що розвиваються. В Африці постачання смартфонів скоротилися на 39% у річному вимірі. В Азійсько-Тихоокеанському регіоні без урахування Великого Китаю, на Близькому Сході та в Латинській Америці спад перевищив 20%.
Глобальні поставки смартфонів та річне зростання
На купівельну спроможність населення впливають девальвація національних валют, інфляція та загальне зростання вартості життя. Через це споживачі відкладають оновлення смартфонів, переходять на відновлені пристрої або навіть повертаються до звичайних кнопкових телефонів. Натомість Північна Америка демонструє відносну стійкість завдяки високій частці преміальних пристроїв, програмам фінансування від операторів і trade-in.
Виробники також змінюють підходи до управління асортиментом: оптимізують конфігурації оперативної та вбудованої пам’яті, скорочують кількість моделей і намагаються компенсувати зростання витрат за рахунок дорожчих пристроїв.
Прогноз на найближчі роки залишається негативним. Omdia очікує, що за підсумками 2026 року світові постачання смартфонів скоротяться на 12%. У 2027 році ринок також продовжить падіння, хоча його темпи будуть повільнішими. Однією з головних перешкод для відновлення залишатиметься дефіцит пам’яті, зокрема HBM, а також обмежена пропозиція традиційних типів пам’яті.
За таких умов конкурентними перевагами виробників стануть фінансова стійкість, оптимізація складських запасів та операційна ефективність. Компанії також активніше розвиватимуть програмне забезпечення, цифрові сервіси й післяпродажне обслуговування, щоб отримувати додатковий дохід на тлі скорочення продажів обладнання.
Таким чином, ринок смартфонів переживає один із найскладніших періодів за останні роки. Подорожчання компонентів і зниження купівельної спроможності змушують виробників переглядати продуктові стратегії, а перевагу отримуватимуть компанії, здатні ефективно контролювати витрати та зберігати прибутковість навіть за умов падіння попиту.
Зазначимо, що Omdia прогнозує зростання поставок дисплеїв для складаних смартфонів на 44% у 2026 році.
Джерело: Omdia