
Вслід за Південно-Східною Азією продажі смартфонів кардинально впали і на Близькому Сході
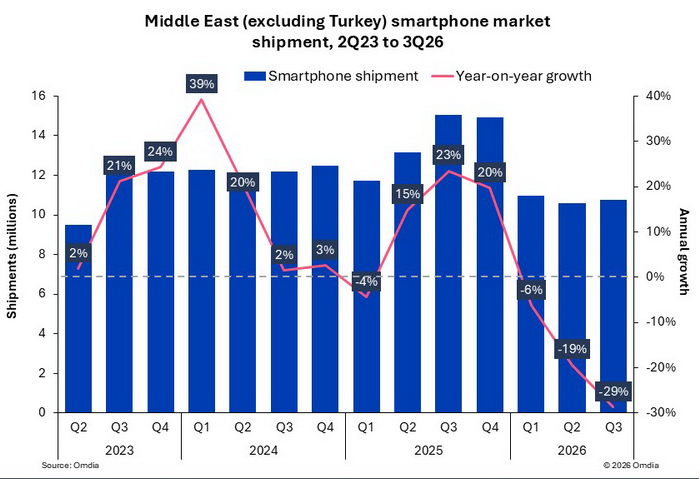
У третьому кварталі 2026 року ринок смартфонів Близького Сходу, куди входять географічні території Західної Азії та Північної Африки (без урахування Туреччини), продемонстрував найрізкіше падіння за останні два роки. За даними Omdia, поставки скоротилися на 29% у річному вимірі — до 10,7 млн пристроїв. Основними причинами стали подорожчання компонентів, обмежена доступність бюджетних моделей і послаблення роздрібного попиту. Додатковий негативний вплив мали сезонне зниження активності покупців під час літнього туристичного періоду, геополітична невизначеність і обережніша політика формування запасів дистриб’юторами.
Зростання собівартості змусило виробників переглядати асортимент і скорочувати підтримку найдешевших пристроїв. Це особливо відчутно на ринках із високою чутливістю споживачів до ціни.
Ситуація на регіональних ринках
Спад відбувався нерівномірно. У Саудівській Аравії поставки зменшилися на 29%, а в ОАЕ — на 12%. Роздрібні продавці повідомляли про скорочення відвідуваності магазинів, попри сезонні акції до початку навчального року та національних свят.
Найгірша ситуація склалася в Іраку, де поставки впали на 58% у річному вимірі, до найнижчого квартального показника з першого кварталу 2023 року. На ринок вплинули валютні проблеми, політична й економічна нестабільність, а також подорожчання смартфонів, що зробило їх менш доступними для населення.
Зміна цінового позиціювання
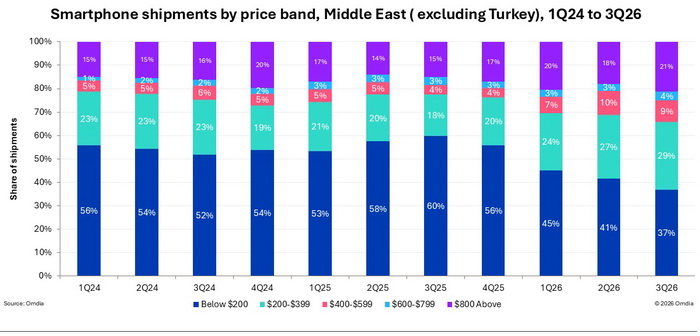
Однією з головних тенденцій стало скорочення пропозиції бюджетних пристроїв. За даними Omdia, поставки смартфонів вартістю до 200 дол зменшилися на 56%. Водночас сегмент моделей за 400–599 дол зріс на 65%. У результаті середня ціна продажу смартфона в регіоні досягла рекордних 511 дол.
Аналітики застерігають, що це не обов’язково свідчить про зміну споживчих уподобань на користь преміальних пристроїв. Зростання середньої ціни значною мірою пояснюється тим, що виробники скорочують випуск дешевих моделей через низьку прибутковість на тлі дорожчання компонентів. Покупці з обмеженим бюджетом натомість відкладають оновлення смартфонів і довше користуються наявними пристроями.
Позиції виробників
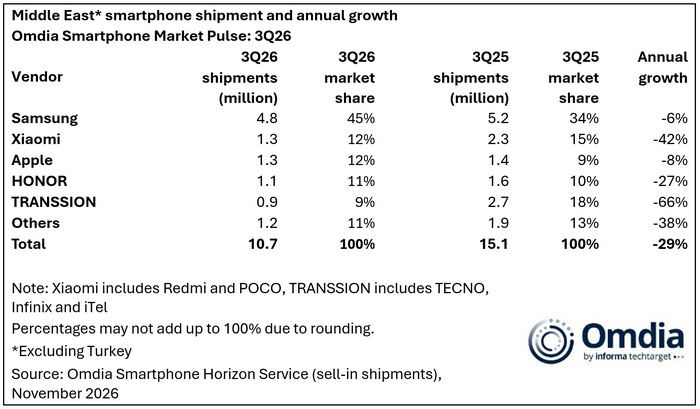
Samsung зміцнила лідерство, збільшивши частку ринку з 34% до 45%. Компанії допомогли популярність Galaxy A17 і A07 4G, стабільніші поставки компонентів і широкий асортимент у різних цінових категоріях.
Xiaomi повернулася на друге місце завдяки моделям Redmi 17 4G і Redmi A7 Pro 4G. Водночас виробник, як і конкуренти, поступово скорочує увагу до найдешевшого сегмента, зосереджуючись на прибутковіших моделях і ринках.
Apple збільшила частку до 12%, попри скорочення абсолютних поставок. Компанію підтримали попит на преміальні смартфони та налагоджені партнерства з каналами продажів. Водночас відсутність базової моделі iPhone 18 на момент запуску призвела до менших поставок партнерам порівняно з ширшою лінійкою iPhone 17 роком раніше.
HONOR уперше за три роки безперервного зростання зафіксувала двозначне падіння поставок. Розширення пропозиції моделей дешевше 150 дол, зокрема HONOR Choice T10, не змогло компенсувати загальне послаблення попиту. Водночас приблизно п’ята частина поставок бренду припала на HONOR X7e, що підкреслює значення дорожчих моделей серії X.
Найбільше серед п’ятірки провідних виробників постраждала TRANSSION. Зростання вартості компонентів підірвало її традиційну стратегію доступних смартфонів. Найбільшим брендом групи за обсягом поставок став TECNO, зокрема завдяки моделі Spark Go 3.
Прогнози на 2027 рік
За оцінками Omdia, у 2027 році ринок Близького Сходу продовжить скорочуватися, але темпи падіння сповільняться до однозначного відсоткового показника.
Очікується, що в Саудівській Аравії виробники активніше використовуватимуть фінансування покупок і жорсткіше контролюватимуть запаси. ОАЕ залишатимуться відносно стійким ринком завдяки попиту на преміальні смартфони, програмам обміну старих пристроїв і розвиненій роздрібній інфраструктурі. В Іраку відновлення буде складнішим: споживачі рідше оновлюватимуть пристрої, а виробники продовжать оптимізувати бюджетний асортимент.
Загалом компаніям доведеться зосередитися на управлінні запасами, контролі оборотного капіталу, вибірковому запуску нових моделей і скороченні операційних витрат. Водночас програми trade-in, розстрочка та партнерства з роздрібними мережами відіграватимуть дедалі важливішу роль у стимулюванні продажів.
Раніше ми писали, що поставки смартфонів у Південно-Східній Азії впали на вражаючі 36% через дефіцит пам’яті.
Джерело: Omdia